世界の化学サプライチェーンは、数十年ぶりに最も大規模な再編を経験しています。中東の地政学的な混乱から、ヨーロッパやアジアでの環境規制強化に至るまで、国際調達チームは従来の調達先の前提がもはや通用しなくなる状況に直面しています。ペルシャ湾での継続的な緊張は、業界アナリストが「供給ショック」と呼ぶものを生み出しており、これは需要による混乱とは根本的に異なり、直ちの紛争が解決した後も商品全体の価格圧力が長く続く可能性が高い.
グローバルな買い手へ塩化カルシウムその他の工業化学物質など、2026年は供給ルートの不確実性、規制遵守期限、サプライチェーン管理における人工知能の急速な導入といった課題が交差しています。塩化カルシウムは適切に扱えば安全です。主なリスクは、不適切な保管、不十分な作業員保護、そして敏感な水システムにおける環境負荷に関連しています。これらのトレンドがどのように交差するかを理解することで、今後数年間で調達戦略が成功するか失敗するかを決定します。
主なポイント
- 中東の供給ショックは化学品貿易の流れを方向転換させ、買い手は能力制約に直面している米国のメキシコ湾岸の港にますます依存するようになっています
- アジア太平洋が支配的塩化カルシウム生産は世界の生産能力の38%を占めています。 China この単独で世界収益の約35.9%を占めています
- 化学物流におけるAIの導入は、収益性に実質的な影響を与える1〜2%の効率向上をもたらしています
- EU、英国、トルコの規制期限により、2026年から2028年にかけて即時のコンプライアンス計画が求められます
- サプライチェーンのレジリエンスは競争優位から基本的な運用要件へと移行しました
- 塩化カルシウム需要は2034年まで2.6%の年平均成長率で成長し続けており、これは除氷、建設、油田用途によって牽引されています
2026年に世界の化学サプライチェーンを再構築しているものは何ですか?
化学産業は2026年に、S&Pグローバルのグローバル・チーフエコノミストが「非同期の経済物語」と表現した主要市場での状況を迎えました。Chinaアメリカ合衆国とユーロ圏はそれぞれ異なる成長パターンと市場状況を示しています.この断片化は、これまで比較的同期したグローバル需要サイクルに依存していた国際的な買い手にとって調達計画を複雑にしています。
最も混乱をもたらしたのは中東紛争であり、供給の供給状況を根本的に変えました。消費パターンが正常化すれば解決する需要ショックとは異なり、供給ショックは持続的なインフラ被害をもたらします。世界石油化学会議の業界幹部は、ペルシャ湾地域の多くの石油生産施設や供給インフラの再稼働が困難であり、一部の問題は解決に数年かかる可能性があると指摘しました.
化学物質の購入者にとって、これはいくつかの即時的な影響をもたらします。
- ルート多様化圧力中東からの輸出がほぼ停止する中、買い手は北米、アジア、ヨーロッパからの代替貨物を求めて必死になっている
- 港の混雑米国のメキシコ湾岸の港、特に3つの主要ターミナルは、アメリカの供給を求める中で収容能力の制約に直面しています
- 価格変動性:商品価格圧力は長期的に続くと予想されており、調達チームは契約にボラティリティバッファを組み込む必要があります
この状況は、すでに現れつつあった傾向、すなわち化学サプライチェーンの地域化を加速させています。企業は、単価が高い場合でも予測可能な納期内に納品できる地域サプライヤーを優先し、単価を最小限に最適化するよりも優先化しています。
地政学的不確実性は塩化カルシウムの調達にどのような影響を与えるのか?
塩化カルシウム調達は地政学的傾向が実務的な調達の課題に結びつくことを示しています。この多用途化学物質の世界市場は2025年に約5,500キロトンに達し、需要は2034年までに2.6%の年平均成長率で増加すると予測されています.しかし、需給の地理的分布が特定の脆弱性を生み出します。
北米は36.22%を保有していました。塩化カルシウム2025年の市場シェアは、自治体の大規模な除氷需要と活発な油田操業に支えられています.この地域はミシガン州とカリフォルニア州の天然塩水資源の恩恵を受けており、これらの鉱床にアクセスできる生産者にとってコスト面の優位性をもたらします。しかし、同じ供給ショックが広範な化学製品市場に影響を与えており、輸出圧力がピークシーズンの国内供給を制約する可能性があります。
アジア太平洋地域異なる状況を示しており、この地域は2031年までに6.11%の年平均成長率(CAGR)で成長すると予測されています. Chinaの支配性塩化カルシウム生産はアジア太平洋の3,000キロトンの生産能力の約84%を占めており、国際的な買い手にとって機会とリスクの両方を生み出します.中国の生産者はソーダ灰共生産を活用してコスト競争力のある工業資材を供給していますが、規制の変更や輸出政策によって供給状況は急速に変わる可能性があります。
ヨーロッパの買い手は独特の圧力に直面しています。この地域の需要はドイツ、イギリス、北欧諸国が牽引しており、これらは除氷および高純度の応用における重要な拠点となっています.欧州の生産能力は主要生産者から300キロトンを超えるとかなりの規模ですが、すべてのグレードの地域需要を完全には満たせず、地政学的な混乱が影響する輸入依存を生み出しています。
なぜ2026年の調達において規制の期限が重要なのか?
規制遵守はバックオフィスの懸念ではなく、重要な調達変数として浮上しています。欧州連合のCLP規制改正により、内分泌撹乱物質および持続性、生物蓄積性、移動性物質に関する新たな危険カテゴリーが導入され、遵守期限は2025年から2028年までとなっています.購入者は、サプライヤーが適切に分類されラベル付けされた商品を提供できるかどうかを確認しなければなりません。
2026年には、国際的な化学物質購入者に注目すべきいくつかの規制上の節目があります。
- EUマイクロプラスチック報告: マイクロプラスチック規制の免除対象となる企業は、2026年5月31日までに年次環境リリース報告書を提出しなければなりません
- UK REACHエクステンション英国政府は登録締切を2029年、2030年、2031年に延長し、歓迎すべき余裕を与えつつもコンプライアンス要件を廃止するわけではありません
- トルコKKDIK登録:最初の正式登録締切は2026年12月31日で、年間1,000トンを超える物質に適用されます
に対して塩化カルシウム具体的には、ASTM D98-15(2021)は、粉塵制御、氷除去、コンクリート加速、乾燥剤用途に使用される固体および液体の両方の形状をカバーする標準仕様を提供しています.国際的な買い手は、この基準への供給者の遵守を確認し、特に塩化アルカリ、マグネシウム、水酸化カルシウムなどの不純物レベルが指定された基準内であることを確認すべきです。
ASTMインターナショナル「濃度は総量のパーセンテージで表されるべき」とし、不純物レベルが指定された組成範囲内に収まることを要求しています.調達契約には、出荷間の品質一貫性を確保するために、この基準を明示的に参照すべきです。
サプライチェーンのレジリエンスは実際にどのようなものか?
化学産業は、レジリエンスを理論的な概念として議論する段階を超えています。以下の議論を追う ロジケム 2026年、物流提供者は化学メーカーから透明性と統合物流ソリューションへの強い需要を報告しており、エンドツーエンドの可視化が現在、最優先の運用課題となっています.
レジリエンス塩化カルシウム調達にはいくつかの実務的要素が含まれます。
サプライヤーの多角化複数の地域にわたる適格な生産者を特定することを意味します。一方 China 生産を支配し、北米やヨーロッパのサプライヤーは、これらの地域の買い手にとってより短いリードタイムと地政学的なリスクの低さを提供します。カザフスタンとロシアでは2028年までに合計400キロトンを超える新たな容量の追加が計画されており、新たな調達手段を生み出す可能性があります.
在庫戦略運送コストと供給中断リスクのバランスを取る必要があります。季節の食材、例えば除氷剤塩化カルシウムシーズン前の備蓄は冬の供給不足を防ぐことができますが、フレーク、ペレット、液体など異なる製品形態の保管要件を考慮する必要があります。
物流パートナーシップより戦略的になった。統合されたエンドツーエンドのサプライチェーン管理を提供する4PLモデルへのシフトは、多くの買い手にとって化学物流の複雑さが内部能力を超えていることを認識していることを反映しています.
人工知能はどこで価値を提供するのか?
化学サプライチェーンにおけるAIの導入は、実験的なパイロットから生産展開へと移行しています。世界石油化学会議では、ビジネスリーダーたちは、価値を提供するために最先端のイノベーションを必要としないと強調しました。エヴォニックの最高執行責任者(COO)は「わずかな改善、たとえ1〜2%の効率でも、収益性を実質的に向上させることができる」と述べています.
に対して塩化カルシウム調達、特にAIの応用には以下が含まれます:
- 需要予測機械学習モデルは気象データ、建設スケジュール、油田活動を取り入れ、地域の需要急増をより正確に予測します
- ルート最適化:リアルタイムの交通、気象、港の混雑データにより、動的な物流計画が可能になります
- サプライヤーリスクモニタリング: AIシステムは地政学的イベント、規制変更、財務健全性指標をサプライヤーネットワーク全体で追跡します
AI導入による競争優位性は、ツールだけでなく、労働力の能力や文化の変化に由来します.買い手は、物流パートナーが単に技術を所有しているだけでなく、運用ワークフローにAIをうまく統合しているかどうかを評価するべきです。
製品形態は調達の意思決定にどのような影響を与えるのか?
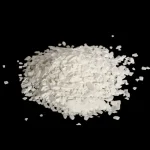
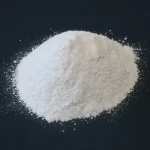
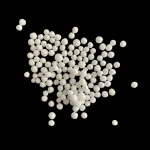
塩化カルシウム複数の形態で提供されており、それぞれに異なる調達的な影響があります。これらの違いを理解することで、購入者は自分の用途に最適な製品を選ぶことができます。
ペレットやプリルへのシフトは、精度と安全性に対するエンドユーザーの要求が進化していることを反映しています。油田のオペレーターは掘削流体の溶解率を一定に保つ必要があり、食品加工業者は汚染リスクを最小限に抑える低粉塵型材を必要とします.
除氷用途には液体塩化カルシウム嵐前の施布能力や道路表面の乾燥残留物の低減など、運用上の利点を提供します.しかし、液体形態は有効成分1単位あたりの輸送コストが高く、長距離輸送には経済的ではありません。
買い手はサプライヤーを評価する際に何を優先すべきか?
国際調達チームは、品質、コンプライアンス、信頼性、総コストを対象とした構造化された評価フレームワークを適用すべきです。
認証が確認されたサプライヤーを選ぶ場合:
- あなたの用途には食品グレードまたは医薬品グレードの材料が必要です
- 規制遵守の文書は、あなたの市場にとって不可欠です
- 生産から納品までのトレーサビリティが義務付けられています
地域のサプライヤーを選ぶ際:
- リードタイムの信頼性は単価削減を上回ります
- 遠隔地の供給源における地政学的リスクは高まっています
- ジャストインタイムの在庫モデルは運用上必須です
多様化したマルチソース戦略を選択する場合:
- 量要件は単一供給者の能力を超える
- 季節的な需要のピークは供給の逼迫を生み出します
- 契約条件には供給の安全性保証が必要です
潜在的なサプライヤーを評価する際は、提供してくれる人を優先してくださいASTM D98-15(2021年)コンプライアンス文書を作成し、一貫した品質管理の実践を示すことができます.
FAQs
塩化カルシウムとは何か、そして工業用途でどのように使われているのでしょうか?
塩化カルシウムは化学式CaCl₂を持つ無機化合物で、固体および液体の形で存在します。道路の除氷、建設現場のほこり制御、コンクリートの硬化加速、工業プロセスにおける乾燥剤として広く使用されています。この化合物は、水の凍結点を下げ、空気中の水分を吸収する能力で評価されています。
塩化カルシウムは取り扱いや運搬は安全ですか?
塩化カルシウムは適切に扱えば安全です。主なリスクは、不適切な保管、不十分な作業員保護、そして敏感な水システムにおける環境負荷に関連しています。安全ガイドラインによると、この化合物は目に刺激があり、十分に換気の良い場所で個人用保護具を着用して取り扱うべきです.そのASTM D98-15(2021年)規格は製品の品質と安全性を確保するために不純物の組成限界を規定しています.
塩化カルシウムは岩塩と氷解消でどう違うのでしょうか?
塩化カルシウム岩塩よりも低温で効果的で、岩石塩の実用的な限界約15°Fに対し-25°Fまで下ります。 塩化カルシウムは溶けると熱を放出し、氷の融解を加速させますが、岩塩は環境からの熱を必要として作用を始めます。
液体カルシウム塩化物と固体塩化物のどちらを検討すべきかはいつですか?
液体塩化カルシウム嵐前の防氷用途や広範囲の迅速なカバーが必要な場合に適しています。固体の形態、例えばフレーク、ペレット、またはプリルは、保管や長距離輸送に経済的です。選択は、施用時期、利用可能な機器、保管インフラ、および有効成分の単位あたりの総コストによって異なります。
世界のカルシウム塩化物の主な供給地域はどこですか?
アジア太平洋地域が世界を支配している塩化カルシウム生産能力の38%で、 China 地域容量の約84%を担っています.北米は世界の37%の生産能力を保有しており、天然の塩水資源によって支えられています。ヨーロッパでは大規模な生産を維持しており、主要な生産者はオランダ、スウェーデン、フィンランド、ドイツに工場を運営しています.
塩化カルシウム市場はどのように成長していく見込みですか?
グローバル塩化カルシウム市場は2026年から2034年にかけて2.6%の年平均成長率で成長し、2025年には約5,500キロトンに達すると予測されています.アジア太平洋地域は建設活動により、2031年までに6.11%の年平均成長率(CAGR)でより速い成長が見込まれています。 China インド、日本や韓国での食品グレード需要、東南アジアでの医薬品用途.
食品グレードの塩化カルシウムについては、購入者がどのような認証を確認すべきでしょうか?
食品グレード塩化カルシウム会うべきだEN 233(食品添加物に関するヨーロッパ標準)または同等のものFDA直接的な食物接触の要件。医薬品用途においては、英国薬局方(BP)またはアメリカ合衆国薬局(USP)認証は適切な純度レベルを保証します。主要な生産者は需要増加に対応するため、認定食品グレードおよび医薬品グレードの生産能力を拡大しています.
規制の変更は塩化カルシウムの調達にどのような影響を与えるのでしょうか?
最近の規制動向には、EUのCLP更新により新たな危険カテゴリーが導入され、既存製品の遵守期限が2028年までとなっています.英国のREACHは登録締切を2029年から2031年まで延長し、トルコのKKDIKは大量物質に対して2026年12月までに正式な登録を求めています.買い手は、取引先市場におけるサプライヤーが適用される規制に準拠しているかどうかを確認する必要があります。
人工知能は化学サプライチェーンでどのような役割を果たしているのでしょうか?
化学サプライチェーンにおけるAIの応用には、需要予測、ルート最適化、在庫管理、サプライヤーリスク監視などがあります。業界リーダーは、AI導入による1〜2%の効率向上でも収益性に大きな影響を与えると報告しています.この技術により、地域需要パターンのより正確な予測と動的な物流計画が可能になります。
2026年の塩化カルシウムサプライチェーンにおける主なリスクは何ですか?
主なリスクには、中東の供給ルートに影響を与える地政学的な混乱、米国メキシコ湾岸のターミナルにおける港湾容量の制約、サプライヤー検証を求める規制遵守期限、そして一時的な供給逼迫を引き起こす季節的な需要ピークが含まれます.買い手はサプライヤーとの関係を多様化し、重要な用途に対して適切な在庫バッファを構築するべきです。
結論
2026年の化学サプライチェーン動向効率最適化型グローバルネットワークから、レジリエンス重視の地域戦略への根本的なシフトを反映しています。国際的な購入者へ塩化カルシウムこれは、中東の混乱による供給ショックを乗り越え、複数の管轄区域で変化する規制に対応し、AIによる可視性を活用して業務の継続性を維持することを意味します。
重要なのは、最も低コストの調達よりもサプライチェーンの強靭性を優先することです。評価時塩化カルシウムサプライヤーは、わずかな価格差よりも、検証済みの品質認証や信頼性の証明を優先します。地政学的および規制の状況は2026年以降も進化し続けるため、柔軟性とサプライヤーの多様化が調達戦略の重要な要素となります。